Domain aufweichen.de kaufen?
Wir ziehen mit dem Projekt
aufweichen.de um.
Sind Sie am Kauf der Domain
aufweichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufweichen.de kaufen?
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **

Ähnliche Suchbegriffe für Versicherungsbranche
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
Edenly Collier Vereinigung in WeißgoldZwei Glieder aus Weißgold, zusammengehalten von Weißgold besetzt mit Diamanten an einer Venezianerkette.Mit Goldkette 750/-.Mit Kette 42 cm + Verlängerung von 3 cm; 750 (18K). 5 Diamanten : 0.04 Karat - Weißgold (750 (18K)): 2.8 g.990,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **


Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
Wie kann man langfristige Schadenfreiheit in der Versicherungsbranche sicherstellen?
Durch eine sorgfältige Risikobewertung und -auswahl von Kunden, regelmäßige Überprüfung der Versicherungsverträge und -bedingungen sowie eine transparente Kommunikation mit den Versicherten über mögliche Risiken und Präventionsmaßnahmen. Zudem ist eine solide Kapitalausstattung und Risikomanagement entscheidend, um unvorhergesehene Schäden abzudecken und langfristige Stabilität zu gewährleisten. Die Einhaltung gesetzlicher Vorschriften und die kontinuierliche Weiterentwicklung von Produkten und Services sind ebenfalls wichtige Faktoren für langfristige Schadenfreiheit in der Versicherungsbranche. **
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
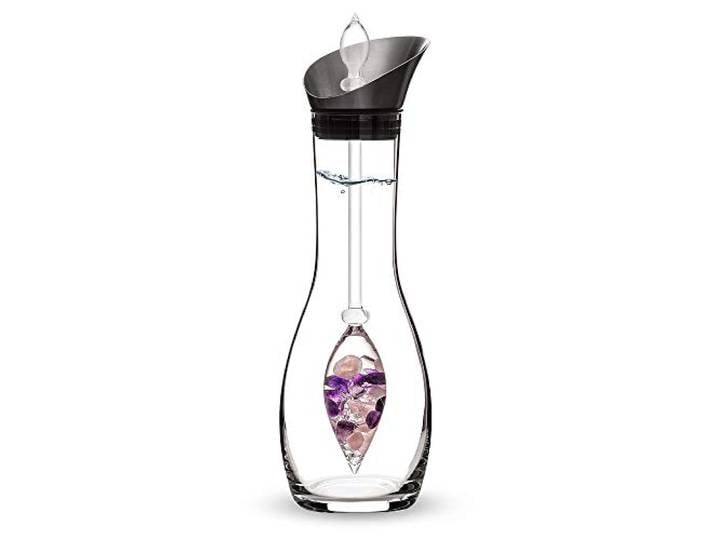
VitaJuwel Era Karaffe WELLNESS Edelsteinwasserkaraffe mit Amethyst, Rosenquarz & Bergkristall für Entspannung und Ausgleich<p>Das <strong>VitaJuwel Era WELLNESS Edelsteinwasserset</strong> vereint die Kraft von <strong>Amethyst</strong>, <strong>Rosenquarz</strong> und <strong>Bergkristall</strong> in einem stilvollen Set, das für Entspannung und Ausgleich sorgt. Seit 2007 steht VitaJuwel für hochwertige Edelsteinwasserprodukte, die im Allgäu mit viel Liebe entwickelt werden. Die handverlesenen Edelsteine sind in mundgeblasene Phiolen eingeschlossen, um ihre positive Wirkung auf das Wasser zu bewahren und gleichzeitig höchste Hygiene zu gewährleisten.</p><p>Veredle dein Trinkwasser auf natürliche Weise und genieße den weichen, angenehmen Geschmack, der an frisches Quellwasser erinnert. Diese vitalisierende Mischung ist seit Jahrhunderten bekannt und soll die Wahrnehmung, Intuition und das Einfühlungsvermögen fördern. Amethyst und Rosenquarz stehen für Harmonie und Balance, was das Trinken zu einem echten <strong>Wellness-Erlebnis</strong> für die Sinne macht.</p><p>Das Set ist ideal für den Edelsteinwassergenuss zu Hause, im Büro oder bei Freunden. Die Edelsteinphiole wird in einer edlen Geschenkverpackung geliefert und in einer böhmischen Manufaktur von Meisterhand mundgeblasen. Verwendet werden ausschließlich fair gehandelte Edelsteine und hochwertiges, geschmacksneutrales Borosilikatglas. Die elegante Karaffe mit Edelstahlausguss umschließt die Phiole sicher und sorgt für ein stilvolles Auftreten.</p><p>Erlebe die Tradition der Steinheilkunde neu und belebe dein Wasser mit der <strong>VitaJuwel-Methode</strong>, die von Experten anerkannt ist. Gönn dir und deinen Liebsten ein Stück <strong>Wellness</strong> in jedem Schluck!</p>124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
Ähnliche Suchbegriffe für Versicherungsbranche
-
Edenly Collier Vereinigung in WeißgoldZwei Glieder aus Weißgold, zusammengehalten von Weißgold besetzt mit Diamanten an einer Venezianerkette.Mit Goldkette 750/-.Mit Kette 42 cm + Verlängerung von 3 cm; 750 (18K). 5 Diamanten : 0.04 Karat - Weißgold (750 (18K)): 2.8 g.990,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Reiterliche Vereinigung E. V. (Fn): Aufgabenheft - Voltigieren 2024Aufgabenheft - Voltigieren 2024 , Das Aufgabenheft - Voltigieren beinhaltet die Anforderungen an das Voltigieren gemäß LPO. Es ist als maßgeblicher Teil des Gesamt-Regelwerks richtungsweisend für den Turniersport im Voltigieren. Es beschreibt die Anforderungen und Kriterien, die für Teilnehmer und die Richtertätigkeit auf nationalen Turnieren relevant sind. Dies sind zum Bespiel die detaillierten Pflichtübungen mit ihren Bewegungsbeschreibungen und die genauen Bewertungskriterien für die Pflicht. Für den Turniersport im Einzel-, Doppel- und Gruppenvoltigieren ist das vorliegende Auf-gabenheft zusammen mit der jeweils gültigen "LPO" und den "Richtlinien für Reiten, Fahren und Voltigieren, Band 3" verbindlich. Die Ausgabe 2024 wurde umfangreich überarbeitet; so stand u.a. die Anpassung der Kürbewertung bei den L- und M-Gruppen im Fokus. Des Weiteren erfolgte die Einführung des Programms für Junge Einzelvoltigierer (U21) in das Wettkampfsystem. Ein besonderes Augenmerk wurde mit der Überarbeitung der Notengebung für das Voltigierpferd auf das Pferdewohl, die Qualität der Ausbildung und des Trainings des Pferdes sowie auf die Harmonie zwischen Pferd und Mensch gelegt. , Düfte & Ätherische Öle > Kerzen- & Seifenherstellung , Erscheinungsjahr: 202312, Produktform: Pergament, Autoren: Deutsche Reiterliche Vereinigung E. V. (Fn), Seitenzahl/Blattzahl: 206, Abbildungen: zahlreiche Abbildungen, Keyword: Einzel-, Doppel- und Gruppenvoltigieren; Kürbewertung; Pflicht, Fachschema: Hippologie~Pferd~Sportpferd~Distanzreiten~Pferd / Reiten~Reiten~Dressur (Pferd) / Voltigieren~Reiten / Voltigieren~Voltigieren, Fachkategorie: Pferdesport, Tiersportarten, Warengruppe: HC/Pferdesport, Fachkategorie: Pferde und Ponys: Sachbuch, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FN-Verlag, Warendorf, Verlag: FN-Verlag, Warendorf, Verlag: FN Verlag der Deutschen Reiterlichen Vereinigung GmbH, Länge: 183, Breite: 143, Höhe: 32, Gewicht: 290, Produktform: Blätter, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolb, Thomas: Notwendigkeit, Methoden und Grenzen einer Harmonisierung der Verfolgungsverjährung in der Europäischen UnionNotwendigkeit, Methoden und Grenzen einer Harmonisierung der Verfolgungsverjährung in der Europäischen Union , Die Untersuchung befasst sich mit der Notwendigkeit einer Harmonisierung der Verfolgungsverjährung in der Europäischen Union. Eine solche Notwendigkeit begründet der Autor mit den gravierenden Unterschieden zwischen den nationalen Verjährungsregelungen in der EU und den daraus resultierenden negativen Auswirkungen auf die justizielle Zusammenarbeit in Strafsachen. Nach einer umfassenden Analyse der Rechtsetzungs- und Harmonisierungskompetenzen der EU in Bezug auf die Verfolgungsverjährung gelangt der Autor zu dem Schluss, dass sich eine nennenswerte Angleichung des Verjährungsrechts nur durch freiwillige Reformen in den Mitgliedstaaten erreichen lässt. Den Anstoß hierzu könnte eine Europäische Modellregelung zur Verjährung liefern. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Kolb, Thomas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 511, Keyword: Angleichung; EU competences; EU-Kompetenzen; European Union; Europäische Union; Harmonisierung; Justizielle Zusammenarbeit; Mitgliedstaaten; Rechtsetzung; Rechtsharmonisierung; Rechtssystem; Strafsachen; Verfolgungsverjährung; Verjährungsregelungen; alignment; criminal matters; harmonization; judicial cooperation; legal harmonisation; legal system; legislation; member states; prosecution limitation period; statute of limitations, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~International (Recht)~Internationales Recht~Strafrecht, Fachkategorie: Strafrecht, allgemein, Warengruppe: TB/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 511 Blätter, Länge: 227, Breite: 153, Höhe: 28, Gewicht: 738, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
-
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
-
Wie kann man langfristige Schadenfreiheit in der Versicherungsbranche sicherstellen?
Durch eine sorgfältige Risikobewertung und -auswahl von Kunden, regelmäßige Überprüfung der Versicherungsverträge und -bedingungen sowie eine transparente Kommunikation mit den Versicherten über mögliche Risiken und Präventionsmaßnahmen. Zudem ist eine solide Kapitalausstattung und Risikomanagement entscheidend, um unvorhergesehene Schäden abzudecken und langfristige Stabilität zu gewährleisten. Die Einhaltung gesetzlicher Vorschriften und die kontinuierliche Weiterentwicklung von Produkten und Services sind ebenfalls wichtige Faktoren für langfristige Schadenfreiheit in der Versicherungsbranche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.